Food cost: jak obliczyć i obniżyć koszt surowca w lokalu
Food cost od wzoru do decyzji: jak liczyć koszt surowca dla dania i całej restauracji, jak wpływa na rentowność i jak ocenić koszt gratisów oraz promocji.
7 min czytaniaZespół Fortuners
Food cost to udział kosztu surowców w cenie sprzedaży netto. Liczysz go wzorem: food cost % = koszt surowców ÷ cena sprzedaży netto × 100%. Dla pojedynczego dania bierzesz koszt z receptury, a dla całego lokalu zużycie surowców z zakupów i inwentaryzacji w danym okresie. Poniżej znajdziesz oba wzory, przykład krok po kroku z oznaczonymi liczbami umownymi, różnicę między food costem teoretycznym a rzeczywistym, wpływ na rentowność, 10 sposobów na obniżenie kosztu surowca i sposób liczenia kosztu gratisów oraz promocji.
Food cost: definicja i wzór
Food cost pokazuje, jaka część ceny, którą płaci gość, idzie na surowce. Jeśli danie kosztuje 40 zł netto, a surowce 12 zł, food cost wynosi 30%.
Podstawowy wzór:
Food cost % = koszt surowców ÷ cena sprzedaży netto × 100%
Dwie rzeczy, które najczęściej psują ten wynik:
- Cena netto, a nie z karty. Ceny w karcie zawierają VAT. Zanim podzielisz, odejmij VAT według stawki, którą stosujesz dla danej pozycji. Stawki w gastronomii zależą od rodzaju pozycji, więc ustal je z księgową.
- Koszt surowca po obróbce. Kilogram szpinaku z hurtowni to nie kilogram szpinaku na talerzu. Uwzględnij wydajność, czyli ile surowca zostaje po myciu, obieraniu i porcjowaniu.
Jeśli jesteś czynnym podatnikiem VAT, licz zakupy netto. Jeśli korzystasz ze zwolnienia, zakupy licz brutto, bo VAT jest dla Ciebie kosztem.
Z food costem wiążą się dwa pomocnicze wskaźniki: marża na surowcu (cena netto minus koszt surowca, w złotówkach) i mnożnik (cena netto ÷ koszt surowca). Food cost 25% oznacza mnożnik 4.
Food cost dania a food cost całego lokalu
| Food cost dania | Food cost lokalu | |
|---|---|---|
| Po co | Ustalenie ceny, ocena pozycji w menu | Kontrola kosztów i strat w okresie |
| Źródło danych | Receptura z gramaturą i aktualne ceny surowców | Zakupy i inwentaryzacja |
| Wzór | Koszt surowców porcji ÷ cena netto porcji × 100% | (Zapas początkowy + zakupy − zapas końcowy) ÷ sprzedaż netto × 100% |
| Jak często | Przy zmianie receptury lub cen dostawców | Co miesiąc, w dużych lokalach co tydzień |
Food cost lokalu licz osobno dla jedzenia i napojów. Koszt napojów, zwłaszcza alkoholu, ma zupełnie inną strukturę i zamazałby obraz kuchni.
Food cost teoretyczny a rzeczywisty
Teoretyczny food cost to wynik, który powinien wyjść, gdyby wszystko szło zgodnie z recepturami: suma kosztów receptur pomnożonych przez liczbę sprzedanych porcji, podzielona przez sprzedaż netto.
Rzeczywisty food cost wynika z inwentaryzacji i zakupów. Zwykle jest wyższy od teoretycznego. Różnica pokazuje, ile tracisz na:
- stratach i przeterminowanych produktach,
- porcjach większych niż w recepturze,
- gratisach i posiłkach pracowniczych, które nie przechodzą przez kasę,
- nieaktualnych recepturach i cenach w kartach kalkulacyjnych,
- błędach w dostawach i inwentaryzacji.
Jak obliczyć food cost krok po kroku (przykładowe wyliczenie)
Przykładowe wyliczenie (ceny i gramatury umowne): tagliatelle z kurczakiem, szpinakiem i parmezanem.
Krok 1. Receptura z gramaturą i kosztem surowca po obróbce.
| Składnik | Ilość na porcję | Cena zakupu netto | Wydajność | Koszt w porcji |
|---|---|---|---|---|
| Makaron świeży | 120 g | 18 zł/kg | 100% | 2,16 zł |
| Pierś z kurczaka | 150 g po oczyszczeniu | 26 zł/kg | 90% | 4,33 zł |
| Szpinak świeży | 60 g po umyciu | 24 zł/kg | 80% | 1,80 zł |
| Śmietanka | 80 ml | 16 zł/l | 100% | 1,28 zł |
| Parmezan | 20 g | 90 zł/kg | 100% | 1,80 zł |
| Masło, czosnek, oliwa, przyprawy | ryczałt | – | – | 0,60 zł |
| Razem | 11,97 zł |
Koszt kurczaka po oczyszczeniu liczysz tak: 26 zł ÷ 0,9 = 28,89 zł za kilogram, więc 150 g kosztuje 4,33 zł.
Krok 2. Cena netto. Danie kosztuje w karcie 42 zł. Przy stawce VAT 8% cena netto to 42 zł ÷ 1,08 = 38,89 zł.
Krok 3. Food cost. 11,97 zł ÷ 38,89 zł × 100% = 30,8%. Po podzieleniu przez cenę z karty wyszłoby 28,5%, czyli wynik zaniżony o ponad 2 punkty procentowe.
Krok 4. Decyzja. Jeśli Twój cel dla tej pozycji to 28%, cena netto powinna wynosić 11,97 zł ÷ 0,28 = 42,75 zł, czyli około 46 zł w karcie. Alternatywa: zmniejszyć porcję parmezanu lub zmienić dostawcę kurczaka, jeśli nie obniży to jakości.
Food cost całego lokalu
Przykładowe wyliczenie (liczby umowne): zapas początkowy 18 000 zł, zakupy w miesiącu 52 000 zł, zapas końcowy 16 500 zł. Zużycie surowców wynosi 53 500 zł. Sprzedaż netto jedzenia to 165 000 zł, więc rzeczywisty food cost wynosi 32,4%.
Z receptur i raportu sprzedaży wychodzi food cost teoretyczny 29,5%. Różnica 2,9 punktu procentowego to około 4 785 zł w miesiącu, które trzeba wyjaśnić: straty, porcje, gratisy czy błędy w dostawach.
Food cost a rentowność restauracji
Food cost to jeden z największych kosztów lokalu obok kosztów pracy. W poradnikach branżowych często pojawia się przedział około 25–35% dla kuchni, ale traktuj go wyłącznie jako orientację. Lokal z pizzą, kawiarnia i restauracja serwująca drogie ryby mają zupełnie inne struktury kosztów. Ważniejsze od porównania z „normą” są trend w Twoim lokalu i różnica między food costem teoretycznym a rzeczywistym.
Pamiętaj też, że procent to nie wszystko. Rachunki opłacasz złotówkami.
Przykład (liczby umowne): stek z food costem 40% i ceną netto 90 zł zostawia 54 zł marży na surowcu. Zupa z food costem 20% i ceną netto 20 zł zostawia 16 zł. Usunięcie steku z karty tylko dlatego, że ma „wysoki” food cost, może obniżyć zysk. Dlatego pozycje w menu ocenia się łącznie według popularności i marży w złotówkach, a nie samego procentu.
Skala też robi wrażenie. Przy sprzedaży netto 165 000 zł miesięcznie każdy punkt procentowy food costu to 1 650 zł. Obniżenie go o 2 punkty bez podnoszenia cen daje 3 300 zł miesięcznie, zanim dołożysz choćby jednego gościa. Jeśli chcesz pracować też po stronie przychodów, zajrzyj do artykułu o tym, jak zwiększyć sprzedaż w restauracji.
10 sposobów na obniżenie food costu bez psucia jakości
- Aktualne receptury z gramaturą i zdjęciem talerza. Dzięki nim kucharz na każdej zmianie nakłada tyle samo.
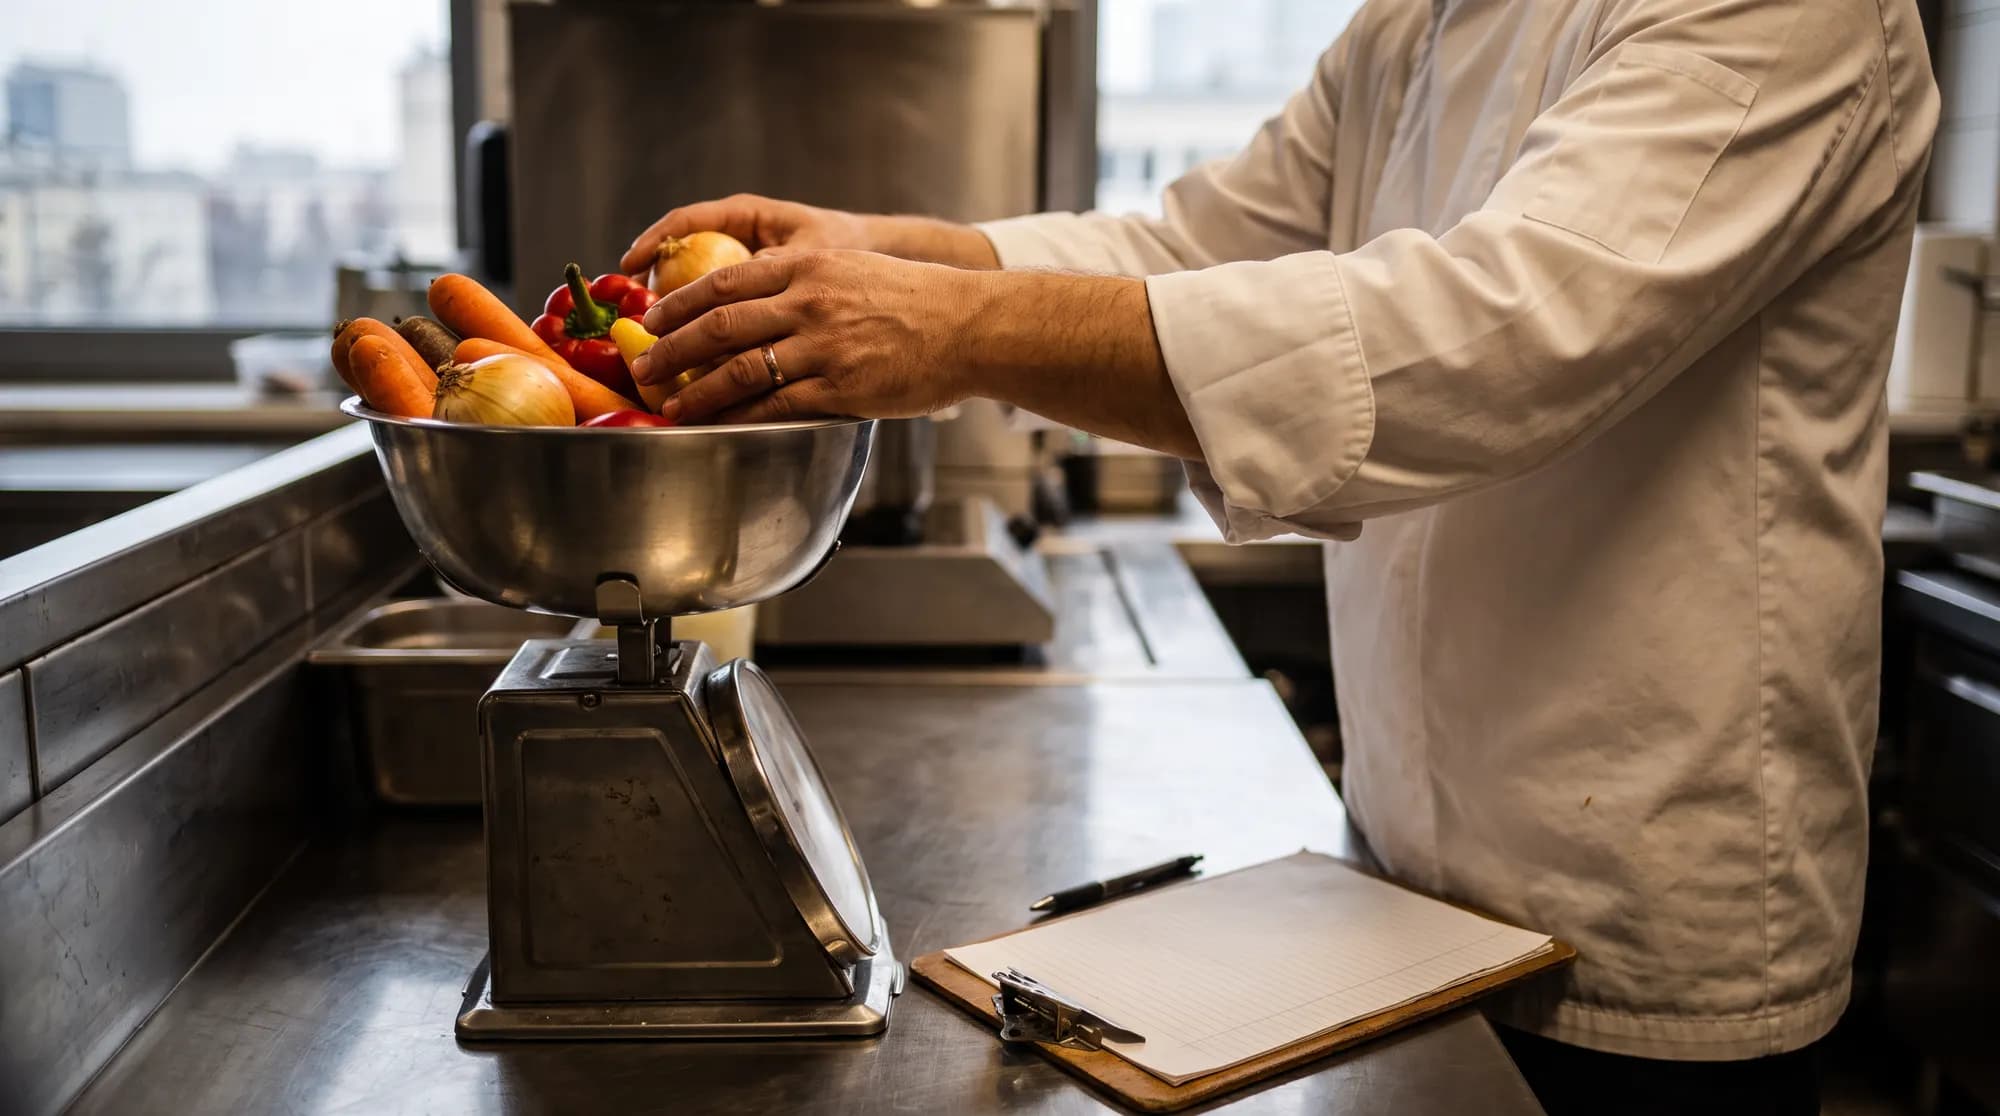
- Porcjowanie wagą i miarkami. Szczególnie przy drogich składnikach: mięsie, rybach, serach.
- Ceny w kartach kalkulacyjnych aktualizowane co miesiąc. I zawsze po zmianie cennika dostawcy.
- FIFO i etykiety z datą. Najpierw wydajesz to, co przyszło najwcześniej.
- Rejestr strat. Prosty arkusz na kuchni: co, ile i dlaczego trafiło do kosza. Po miesiącu widać wzorce.
- Zamówienia według prognozy sprzedaży i stanów minimalnych. Zamiast „na oko” i „na zapas”.
- Ten sam surowiec w kilku daniach. Mniej pozycji w magazynie to mniej strat. Nadwyżki wykorzystuj w daniu dnia, zgodnie z zasadami bezpieczeństwa żywności.
- Krótsza karta. Usuń pozycje o niskiej popularności i niskiej marży w złotówkach.
- Kontrola dostaw i porównanie dostawców. Waga, jakość i zgodność z fakturą przy każdej dostawie.
- Gratisy i posiłki pracownicze w systemie sprzedaży. Osobna pozycja lub przycisk sprawia, że przestają być niewyjaśnioną różnicą.
Miesięczna kontrola food costu
- Inwentaryzacja na koniec miesiąca w tym samym dniu i o tej samej porze
- Zakupy z faktur zestawione z dostawami
- Food cost rzeczywisty policzony osobno dla jedzenia i napojów
- Food cost teoretyczny policzony z receptur i raportu sprzedaży
- Różnica między nimi opisana: straty, gratisy, posiłki pracownicze
- Ceny w kartach kalkulacyjnych zaktualizowane
- Trzy pozycje z najwyższym udziałem w kosztach sprawdzone pod kątem porcji
- Jedna decyzja na kolejny miesiąc zapisana
Gratisy i promocje: jak liczyć ich koszt
Gratis kosztuje Cię surowiec i pracę, a nie cenę z karty. Promocja z rabatem kosztuje więcej, niż sugeruje procent rabatu. Oba przypadki policz przed startem.
Rabat procentowy
Przykładowe wyliczenie (dane z przykładu tagliatelle): danie ma cenę netto 38,89 zł, surowce 11,97 zł i marżę na surowcu 26,92 zł. Po rabacie 20% cena netto spada do 31,11 zł, food cost rośnie z 30,8% do 38,5%, a marża na surowcu spada do 19,14 zł. Żeby zarobić tyle samo w złotówkach, musisz sprzedać o około 41% więcej porcji. Rabat w wysokości 20% ceny zabiera prawie 30% marży.
Pomysły na promocje, które nie zjadają marży tak szybko, znajdziesz w artykule o promocjach w restauracji.
Deser na koszt lokalu a gratis sfinansowany przez markę
Mały deser do rachunku to miły gest, który wyróżnia lokal. Policz go jednak jak każdy inny koszt.
Przykładowe wyliczenie (liczby umowne): lokal wydaje 1 500 rachunków miesięcznie, a surowce na mini deser kosztują 2,50 zł. Gratis dla każdego rachunku to 3 750 zł miesięcznie w kosztach surowca, plus czas kuchni. Jeśli część gości i tak zamówiłaby deser, tracisz dodatkowo tę sprzedaż.
Inaczej wygląda gratis sfinansowany przez markę partnerską. W modelu Fortuners lokal dostaje bezpłatnie ciasteczka z wróżbą, a obsługa podaje je do rachunku. Ciasteczka i dostawy finansuje marka, która umieszcza na karteczce w środku swoją ofertę. Nie kupujesz surowca, więc gratis nie trafia do Twojego food costu, a kuchnia nie ma dodatkowej pracy. W zamian przed startem akceptujesz markę i treść wróżby. Jak takie współprace wyglądają w praktyce, opisujemy w artykule o współpracy restauracji z markami.
Jak ewidencjonować gratisy
- Każdy gratis z kuchni rejestruj w systemie sprzedaży jako osobną pozycję lub rozchód wewnętrzny, żeby zgadzał się food cost teoretyczny. Sposób ewidencji ustal z księgową.
- Gratisy marketingowe, reklamacyjne i posiłki pracownicze oznaczaj osobno. Każdy z nich ma inną przyczynę i inne rozwiązanie.
- Upominki finansowane przez partnera, które nie pochodzą z Twoich zakupów, nie wchodzą do zużycia surowców. Wystarczy, że zapiszesz, ile ich wydano.
Food cost to nie tylko wskaźnik dla księgowej. To narzędzie do codziennych decyzji: jaką cenę ustalić, którą pozycję usunąć, czy promocja się opłaci i ile naprawdę kosztuje miły gest na koniec wizyty.
Najczęstsze pytania
Ile powinien wynosić food cost?
Nie ma jednej normy. W poradnikach branżowych często pojawia się przedział około 25–35% dla kuchni, ale to tylko orientacja, bo pizzeria, kawiarnia i restauracja z drogimi surowcami mają inną strukturę kosztów. Ważniejsze są trend w Twoim lokalu i różnica między food costem teoretycznym a rzeczywistym.
Czy food cost liczy się od ceny brutto czy netto?
Od ceny sprzedaży netto, czyli bez VAT. Jeśli liczysz od ceny brutto z karty, zaniżasz wynik: w przykładzie z tego artykułu z 30,8% do 28,5%. Czynny podatnik VAT liczy też zakupy netto, a firma zwolniona z VAT liczy zakupy brutto.
Jak często liczyć food cost?
Food cost dań przeliczaj przy każdej zmianie receptury lub cen dostawców, a food cost całego lokalu co miesiąc, po inwentaryzacji. Przy dużym obrocie lub drogich surowcach licz go co tydzień.
Czym różni się food cost teoretyczny od rzeczywistego?
Teoretyczny wynika z receptur i liczby sprzedanych porcji. Rzeczywisty wynika z zakupów i inwentaryzacji. Różnica między nimi pokazuje straty, błędy w porcjowaniu, nieewidencjonowane gratisy, posiłki pracownicze i nieaktualne receptury.